
Para descobrir uma estratégia com o FxMagnetic, escolha um símbolo, um timeframe e uma estratégia, defina um valor inicial, um (max) e um (step) para o stop loss, o take profit e os dois parâmetros da estratégia no painel do Scanner e pressione Optimize. O Scanner faz o backtest de cada combinação (até 10 000 por execução), muda o painel para a melhor delas e salva todos os resultados em um arquivo CSV. Depois você escolhe uma linha robusta, refina a estratégia com filtros de negociação e horário de negociação e a testa em uma conta demo antes de negociar com ela.
Este guia é para o FxMagnetic 3.0.2 no MT4 e no MT5 e funciona em todos os apps. Ele inclui as faixas de otimização recomendadas para cada família de estratégias, as mesmas faixas da antiga “Strategy Discovery & Optimization Cheat Sheet”, conferidas e atualizadas para o 3.0.2.
O processo em 8 passos
- Escolha o mercado: símbolo e timeframe, em um gráfico com histórico de preços suficiente.
- Escolha a estratégia em (P2) Trading Strategy e Strict ou Flexible em (P3).
- Escolha o tipo de stop loss em (P4a) SL/TP Type. O ATR funciona em qualquer símbolo e timeframe.
- Defina as faixas no painel: valor inicial, (max) e (step) para SL, TP e os dois parâmetros. Use as tabelas abaixo.
- Defina as regras de aceitação nos inputs de Optimization Settings (mínimo de sinais, drawdown, perdas seguidas).
- Pressione Optimize e deixe rodar.
- Escolha uma linha robusta no CSV, não apenas a primeira.
- Refine e teste: filtros de negociação, horário de negociação e depois uma conta demo.
Como o Optimize funciona
O painel tem quatro campos de valor na parte de cima e as Optimization Settings deles logo abaixo. Os campos de valor são os valores iniciais; (max) é o último valor testado e (step) é a distância entre os valores. O Scanner multiplica o número de valores de cada campo e mostra o resultado como Simulations.
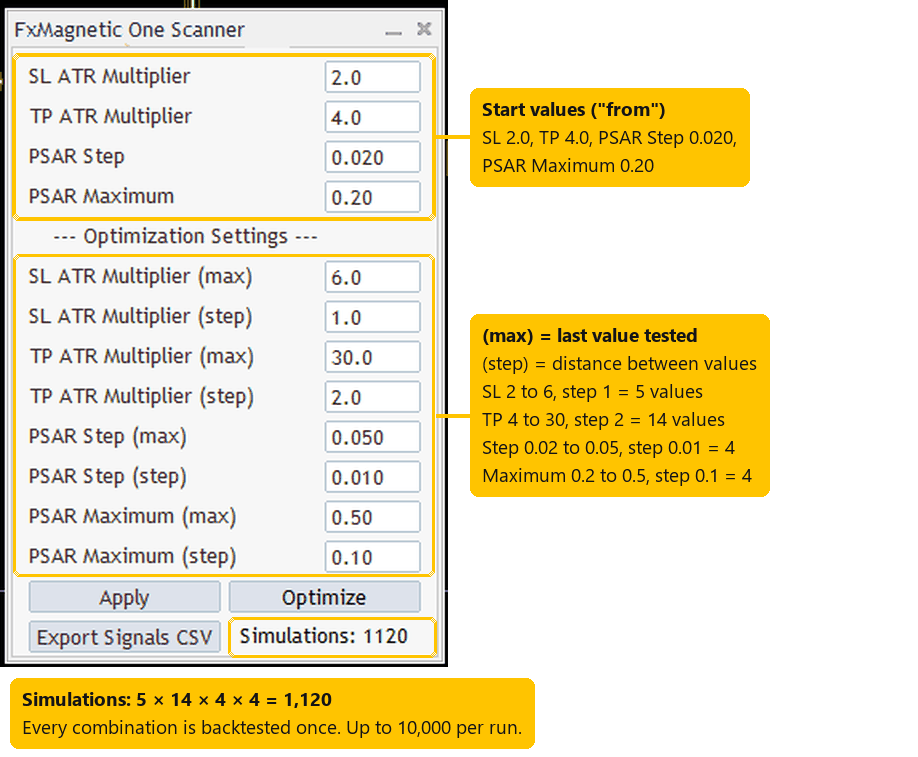
Um painel real do FxMagnetic One 3.0.2 (estratégia Parabolic, MT5). 5 × 14 × 4 × 4 = 1 120 simulações.
- O Optimize muda apenas esses quatro valores. A estratégia, Strict/Flexible, o tipo de stop loss, os filtros de negociação, o horário de negociação e o spread ficam como você os definiu na aba Inputs.
- Os nomes dos campos seguem a estratégia: “RSI Period / RSI Level” para RSI, “PSAR Step / PSAR Maximum” para Parabolic, e assim por diante.
- Com um tipo de stop loss ATR, SL e TP são multiplicadores do ATR(14); com Fixed (Points), são pontos.
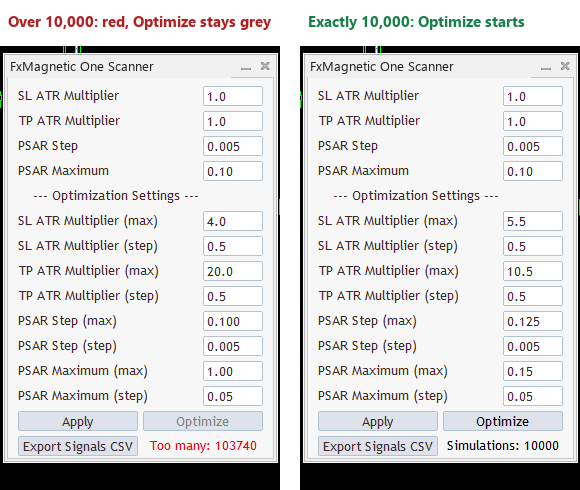
- Uma execução aceita até 10 000 simulações. Se as suas faixas pedirem mais, o painel mostra “Too many: N” em vermelho e o Optimize fica cinza; use passos maiores ou faixas mais estreitas. Quando o Optimize está rodando, o painel mostra o tempo restante.
Antes de otimizar
- Histórico: abra o gráfico e espere as estatísticas aparecerem; o 3.0.2 baixa sozinho o histórico que falta. Mais histórico gera mais sinais por simulação.
- (P1) How many signals to display: este é também o número de sinais com que cada simulação é avaliada. 50 serve para uma olhada rápida; 100 ou 200 é um teste muito mais confiável.
- Strict ou Flexible (P3): Strict gera menos sinais, porém mais limpos; Flexible gera mais. Rode os dois e compare.
- Tipo de stop loss (P4a): o ATR se adapta a qualquer símbolo e timeframe, então as mesmas faixas funcionam em todos. Pontos fixos precisam de faixas diferentes para cada símbolo (tabelas abaixo).
- (P9) Artificial Spread: adicionar um spread realista (em pontos) deixa o backtest mais próximo da negociação real, principalmente nos timeframes menores.
- Filtros de negociação e horário de negociação: você pode defini-los antes do Optimize, ou otimizar primeiro e adicioná-los depois para comparar.
Optimization Settings (aba Inputs)
Esses inputs decidem quais simulações contam como aceitáveis e qual delas o Scanner escolhe como “a melhor”. 0 significa “não usado”.
| Configuração | O que faz | Sugestão |
|---|---|---|
| Pick Best Optimization Params Based On X | Para qual resultado o painel muda depois do Optimize: Highest Profit in Points, Highest Win Ratio, Highest Return-to-Drawdown Ratio, Highest Profit in R-Multiples ou Highest Expectancy in R-Multiples. | Return-to-Drawdown ou Profit in R-Multiples. |
| Minimum Signals To Accept Settings | Simulações com menos sinais são ignoradas. | 25 ou mais; o mesmo valor de (P1) para um teste rigoroso. |
| Minimum / Maximum Risk:Reward Ratio | Aceita só relações TP:SL dentro dessa faixa. Com Skip Simulations Outside RR Limits = true, as outras nem são executadas, o que economiza tempo. | Por exemplo, de 1 a 10. |
| Minimum Return:Drawdown Ratio | Ignora resultados cujo lucro é pequeno demais para o drawdown que têm. | 2 ou 3. |
| Max Consecutive Losses | Ignora resultados com sequências de perdas mais longas. | 6–8, ou o que a sua conta ou as regras da sua prop firm suportam. |
| Minimum / Maximum Signals Per Week | Mantém só as estratégias que operam mais ou menos com a frequência que você quer. | Por exemplo, pelo menos 1 por semana. |
| Maximum Weeks To Accept Settings | Os sinais precisam caber nesse número de semanas (rejeita estratégias cujos últimos N sinais vão longe demais no passado). | 0, ou um limite como 52. |
| Save Optimization Results To File | Save All Variations, Save Only Matching Strategies ou Don’t Save Results. | Save All Variations. |
| CSV Delimiter | Separador de colunas no arquivo CSV. | “,” ou “;” para o Excel europeu. |
Faixas recomendadas com stop loss ATR (todos os símbolos e timeframes)
Digite o valor “de” no campo do painel e depois o (max) e o (step). A última coluna é o número de simulações dessa linha; com o limite de 10 000, você também pode usar passos menores.
| Família de estratégias (app) | SL (ATR) | TP (ATR) | Param1 | Param2 | Simulações |
|---|---|---|---|---|---|
| RSI Break-in / Break-out (RSI Trader) | 1–5, passo 1 | 2–20, passo 1 | RSI Period 7–42, passo 7 | RSI Level 10–40, passo 10 (10 = 10/90) | 2 280 |
| Bollinger Bands (BB Trader) | 1–10, passo 1 | 2–20, passo 1 | BB Period 10–40, passo 10 | Deviation 1.0–3.0, passo 0.5 | 3 800 |
| MACD (MACD Trader) | 1–5, passo 1 | 2–15, passo 1 | Fast EMA 12–96, passo 12 | Slow EMA 26–208, passo 26 | 4 480 |
| Parabolic SAR (Parabolic Trader) | 2–6, passo 1 | 4–40, passo 2 | PSAR Step 0.005–0.05, passo 0.005 | PSAR Maximum 0.1–0.5, passo 0.1 | 4 750 |
| Estocástico (Stochastic Trader) | 2–6, passo 1 | 4–18, passo 2 | Stochastic Code 50303–451333, passo 10* | Stochastic Level 20–40, passo 10 | 4 800 |
| Médias móveis (Flow Trader) | 2–6, passo 1 | 4–30, passo 2 | MA Period 10–90, passo 10 | Slow MA 20–100, passo 10; ou No Touch Bars / Lookback Bars 5–30, passo 5 | 5 670 / 3 780 |
| Fair Value Gap (FVG Trader) | 2–6, passo 1 | 4–30, passo 2 | Max Bars Since FVG 5–30, passo 5 | Gap Penetration % 10–90, passo 10 | 3 780 |
| Breakouts (Breakout Trader) | 2–4, passo 1 | 2–20, passo 2 | Range / Pre-Range Minutes 5–120, passo 5 | Max Range Height (ATR) 0–10, passo 2 (0 = desligado) | 4 320 |
| Divergência do RSI (Divergence Trader) | 2–6, passo 1 | 2–30, passo 1 | RSI Period 7–21, passo 7 | Divergence Strength 1–19, passo 2 (o máximo é 20) | 4 350 |
| Candlesticks: Inverted Hammer & Shooting Star, Hammer/Hanging Man, Pinbar, Spinning Top | 2–6, passo 1 | 2–15, passo 1 | Candle Body Size 20–60, passo 20 | Lookback Bars 2–20, passo 1 | 3 990 |
| Candlesticks: Doji | 2–6, passo 1 | 2–15, passo 1 | Candle Body Size 5–10, passo 1 (o Doji tem uma escala própria no 3.0.2) | Lookback Bars 2–20, passo 1 | 7 980 |
| Candlesticks: Engulfing, Three Soldiers/Crows, Morning & Evening Star | 2–10, passo 1 | 2–20, passo 1 | Candle Body Size 50–80, passo 10 | Lookback Bars 1–21, passo 5 | 3 420 |
* O Stochastic Code combina %K, %D e Slowing, com dois dígitos cada (50303 = %K 5, %D 3, Slowing 3). Um passo de 10 move cada parte em 10: %K 5, 15 … 45, %D 3 e 13, Slowing 3, 13, 23 e 33.
Faixas recomendadas com stop loss fixo (pontos)
Com Fixed (Points), as faixas de SL e TP dependem do símbolo e do timeframe. Mantenha o Param1 e o Param2 como na tabela do ATR. Faixas típicas:
| Símbolo e timeframe | SL (pontos) | TP (pontos) |
|---|---|---|
| XAUUSD (ouro), M15 | 500–4000, passo 500 | 1500–9000, passo 1500 |
| XAUUSD (ouro), H1 | 2000–8000, passo 1000 | 4000–16000, passo 2000 |
| EURUSD e outros pares principais (GBPUSD, USDCAD …), M15 | 100–600, passo 100 | 200–1600, passo 200 |
| EURUSD e outros pares principais, H1 | 200–1000, passo 200 | 400–4000, passo 400 |
| GBPJPY e outros pares com JPY, M15 | 400–1600, passo 200 | 800–3200, passo 400 |
| GBPJPY e outros pares com JPY, H1 | 1000–5000, passo 1000 | 2000–10000, passo 1000 |
Para outros timeframes, ajuste as faixas proporcionalmente: timeframes menores precisam de stops menores, e timeframes maiores, de stops maiores. Índices, ouro e criptomoedas no D1/W1 podem usar stops fixos de até 10 000 000 pontos.
Rode o Optimize e leia os resultados
- Pressione Optimize. O painel mostra o progresso e o tempo restante; não mexa no MetaTrader enquanto ele roda.
- Quando termina, o painel muda para o melhor resultado de acordo com a sua escolha em Pick Best …, e aparece um botão Open CSV.
- Clique em Open CSV. Cada simulação é uma linha, com as configurações e os resultados dela (sinais, taxa de acerto, lucro em R, drawdown máximo, Return/Drawdown, perdas seguidas).
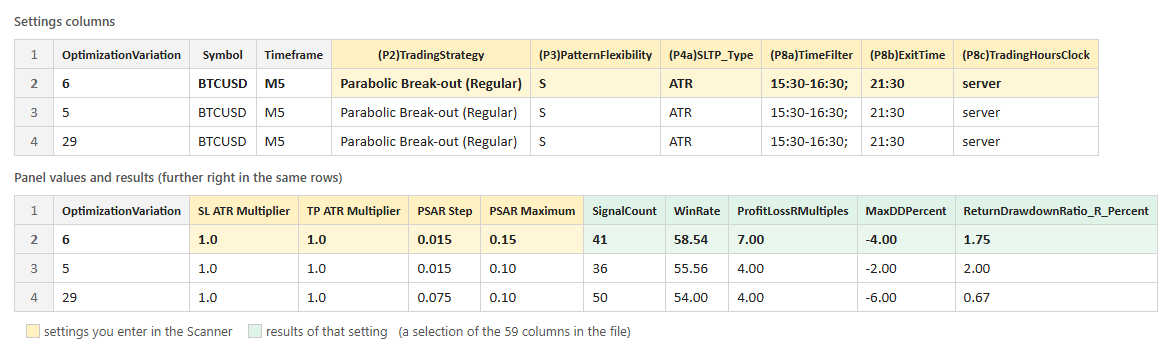
Como colocar as configurações de uma linha de volta no gráfico: Como configurar uma estratégia a partir de um arquivo CSV.
Escolha uma linha robusta, não apenas a primeira
A melhor linha entre milhares muitas vezes é, em parte, sorte. Uma estratégia tem mais chances de se manter quando:
- Tem sinais suficientes: pelo menos 50, de preferência 100 ou mais.
- As vizinhas também são boas: as linhas com valores um pouco diferentes (um passo acima ou abaixo) também são lucrativas. Um pico isolado no meio de vizinhas perdedoras é um sinal de alerta.
- O drawdown e as sequências de perdas cabem na sua conta: compare o Max Drawdown (em R, o mesmo que % com risco de 1%) e o Max consecutive losses com os seus limites de perda diária e total.
- Opera com frequência suficiente para os seus planos (Signals per week).
- A relação risco:retorno faz sentido: relações TP:SL muito grandes com uma taxa de acerto baixa podem ter longas sequências de perdas.
Refine a estratégia
- Dê um zoom: rode um segundo Optimize com faixas mais estreitas e passos menores em torno da linha de que você gostou.
- Compare Strict e Flexible com as mesmas faixas.
- Adicione um filtro de negociação (Trade Filter #1 e #2) e compare as estatísticas. Exemplos que funcionaram bem:
- London Breakout (Reverse), EURUSD M5: ADX (mesmo timeframe, Param1 14, Param2 30); ATR is Rising (14); BBands Buy/Sell when outside (mesmo timeframe ou H4, Param1 60 ou 120, Param2 1); EMA Above=Sell/Below=Buy (100 ou 250).
- NY Opening Range Breakout (Regular), EURUSD M5: EMA Above=Buy/Below=Sell (mesmo timeframe ou H4, 25).
- RSI Hidden Divergence (Regular), GBPUSD e XAUUSD M5: ADX (14, 20); EMA Above=Sell/Below=Buy (250); BBands Buy/Sell when inside (H4, 120, 1.0); PSAR Above=Sell/Below=Buy (H4, 0.02, 0.2).
Detalhes: Como usar filtros de negociação e Parâmetros dos filtros de negociação.
- Limite o horário de negociação à sessão em que a estratégia funciona melhor: Negocie só no horário de Nova York ou de Londres (em inglês).
Teste antes de negociar
- Primeiro, rode a estratégia com o Autotrader em uma conta demo por algumas semanas.
- Confira também com os dados da corretora da sua conta real: os preços e o histórico variam de uma corretora para outra (O paradoxo dos dados das corretoras).
- Use um risco pequeno por operação (por exemplo, 0.5–1%) e regras de Close & Pause para sequências de perdas e para o equity: Configurações do Autotrader.
- Backtests descrevem o passado. Resultados passados não garantem resultados futuros, e toda estratégia tem períodos de perdas.
Referência rápida
- Até 10 000 simulações por execução; use o (step) para controlar a quantidade.
- Avalie com 100+ sinais; aceite no mínimo 25.
- Prefira stops por ATR para ter uma única faixa que serve para qualquer símbolo.
- Escolha uma linha robusta (com boas vizinhas), não apenas a primeira.
- Dê um zoom, compare Strict/Flexible, adicione um filtro, defina o horário e depois teste em conta demo.
Perguntas frequentes
Quantas simulações devo rodar?
Uma primeira execução ampla, de 3 000–6 000, é um bom começo (as tabelas acima), seguida de uma segunda execução mais estreita. O 3.0.2 roda até 10 000 de cada vez.
O Optimize também testa filtros de negociação ou horário de negociação?
Não. O Optimize varia o stop loss, o take profit e os dois parâmetros da estratégia. Os filtros, o horário, Strict/Flexible e o tipo de stop loss ficam como foram definidos; mude-os manualmente e compare.
Devo usar stops por ATR ou fixos?
O ATR se adapta à volatilidade e funciona com as mesmas faixas em qualquer símbolo e timeframe, por isso é o começo mais fácil. Pontos fixos podem servir para um único símbolo que você conhece bem.
O melhor resultado do mês passado não parece tão bom agora.
É normal: as estatísticas sempre usam os sinais mais recentes, e os mercados mudam. Reavalie as suas estratégias com regularidade e fique com aquelas cujos resultados se mantêm estáveis.
Onde ficam os arquivos CSV?
File > Open Data Folder, depois MQL4 > Files (MT4) ou MQL5 > Files (MT5), em uma pasta com o nome do seu app que termina em “Optimization Results”. O botão Open CSV abre o mais recente.
