
Para descubrir una estrategia con FxMagnetic, elige un símbolo, una temporalidad y una estrategia. En el panel del Scanner, pon un valor inicial, un (max) y un (step) para el stop loss, el take profit y los dos parámetros de la estrategia, y pulsa Optimize. El Scanner hace el backtest de cada combinación (hasta 10 000 por ejecución), pone en el panel la mejor y guarda todos los resultados en un archivo CSV. Después eliges una fila robusta, la afinas con filtros de operaciones y horario de trading, y la pruebas en una cuenta demo antes de operarla.
Esta guía es para FxMagnetic 3.0.2 en MT4 y MT5 y funciona en todas las apps. Incluye los rangos de optimización recomendados para cada familia de estrategias, los mismos rangos que la antigua hoja de referencia “Strategy Discovery & Optimization Cheat Sheet”, revisados y actualizados para la 3.0.2.
El proceso en 8 pasos
- Elige el mercado: símbolo y temporalidad, en un gráfico con suficiente historial de precios.
- Elige la estrategia en (P2) Trading Strategy y Strict o Flexible en (P3).
- Elige el tipo de stop loss en (P4a) SL/TP Type. ATR funciona en todos los símbolos y temporalidades.
- Ajusta los rangos en el panel: valor inicial, (max) y (step) para SL, TP y los dos parámetros. Usa las tablas de abajo.
- Fija las reglas de aceptación en los inputs de Optimization Settings (mínimo de señales, drawdown, pérdidas seguidas).
- Pulsa Optimize y deja que se ejecute.
- Elige una fila robusta en el CSV, no solo la primera.
- Afina y prueba: filtros de operaciones, horario de trading y, después, una cuenta demo.
Cómo funciona Optimize
El panel tiene cuatro campos de valor arriba y sus Optimization Settings debajo. Los campos de valor son los valores iniciales; (max) es el último valor que se prueba y (step), la distancia entre valores. El Scanner multiplica el número de valores de cada campo y muestra el resultado como Simulations.
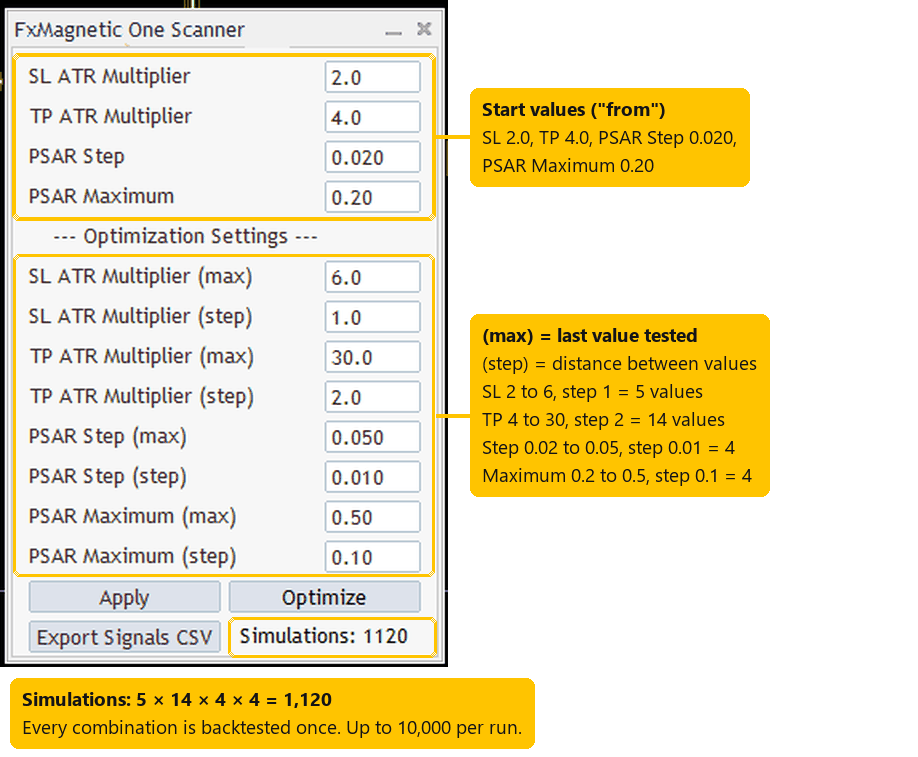
Un panel real de FxMagnetic One 3.0.2 (estrategia Parabolic, MT5). 5 × 14 × 4 × 4 = 1 120 simulaciones.
- Optimize solo cambia estos cuatro valores. La estrategia, Strict/Flexible, el tipo de stop loss, los filtros de operaciones, el horario de trading y el spread se quedan como los pusiste en la pestaña Inputs.
- Los nombres de los campos dependen de la estrategia: “RSI Period / RSI Level” para RSI, “PSAR Step / PSAR Maximum” para Parabolic, etc.
- Con un tipo de stop loss ATR, el SL y el TP son multiplicadores del ATR(14); con Fixed (Points), son puntos.
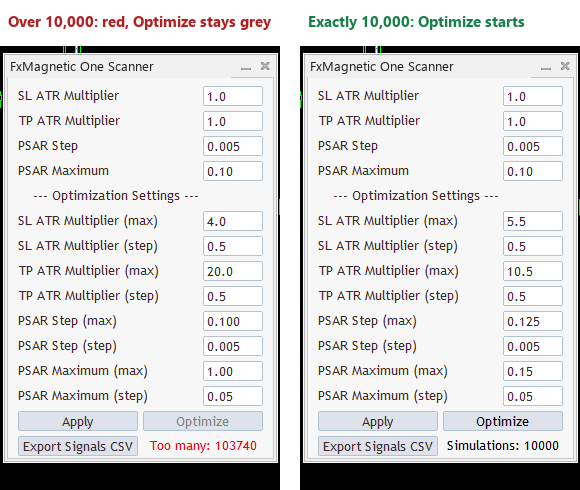
- Una ejecución admite hasta 10 000 simulaciones. Si tus rangos piden más, el panel muestra “Too many: N” en rojo y Optimize se queda en gris; usa pasos más grandes o rangos más estrechos. Mientras Optimize se ejecuta, el panel muestra el tiempo restante.
Antes de optimizar
- Historial: abre el gráfico y espera a que aparezcan las estadísticas; la 3.0.2 descarga sola el historial que falta. Cuanto más historial, más señales por simulación.
- (P1) How many signals to display: es también el número de señales con el que se evalúa cada simulación. 50 sirve para echar un vistazo rápido; 100 o 200 es una prueba mucho más fiable.
- Strict o Flexible (P3): Strict da menos señales, pero más limpias; Flexible da más. Prueba los dos y compáralos.
- Tipo de stop loss (P4a): ATR se adapta a cada símbolo y temporalidad, así que los mismos rangos sirven en todas partes. Los puntos fijos necesitan rangos distintos para cada símbolo (tablas de abajo).
- (P9) Artificial Spread: añadir un spread realista (en puntos) acerca el backtest al trading real, sobre todo en temporalidades bajas.
- Filtros de operaciones y horario de trading: puedes ajustarlos antes de Optimize, o bien optimizar primero y añadirlos después para comparar.
Optimization Settings (pestaña Inputs)
Estos inputs deciden qué simulaciones se aceptan y cuál elige el Scanner como “la mejor”. 0 significa “no se usa”.
| Ajuste | Qué hace | Sugerencia |
|---|---|---|
| Pick Best Optimization Params Based On X | Qué resultado pone el panel después de Optimize: Highest Profit in Points, Highest Win Ratio, Highest Return-to-Drawdown Ratio, Highest Profit in R-Multiples o Highest Expectancy in R-Multiples. | Return-to-Drawdown o Profit in R-Multiples. |
| Minimum Signals To Accept Settings | Se ignoran las simulaciones con menos señales. | 25 o más; el mismo valor que (P1) para una prueba estricta. |
| Minimum / Maximum Risk:Reward Ratio | Acepta solo relaciones TP:SL dentro de este rango. Con Skip Simulations Outside RR Limits = true ni siquiera se ejecutan, lo que ahorra tiempo. | Por ejemplo, de 1 a 10. |
| Minimum Return:Drawdown Ratio | Ignora los resultados cuyo beneficio es demasiado pequeño para su drawdown. | 2 o 3. |
| Max Consecutive Losses | Ignora los resultados con rachas perdedoras más largas. | 6–8, o lo que aguanten tu cuenta o las reglas de tu prop firm. |
| Minimum / Maximum Signals Per Week | Conserva solo las estrategias que operan más o menos con la frecuencia que quieres. | Por ejemplo, al menos 1 por semana. |
| Maximum Weeks To Accept Settings | Las señales deben caber en este número de semanas (descarta las estrategias cuyas últimas N señales se remontan demasiado atrás). | 0, o un límite como 52. |
| Save Optimization Results To File | Save All Variations, Save Only Matching Strategies o Don’t Save Results. | Save All Variations. |
| CSV Delimiter | Separador de columnas del archivo CSV. | “,” o “;” para Excel con configuración europea. |
Rangos recomendados con stop loss ATR (todos los símbolos y temporalidades)
Escribe el valor inicial (“desde”) en el campo del panel y después el (max) y el (step). La última columna es el número de simulaciones de esa fila; con el límite de 10 000 también puedes usar pasos más finos.
| Familia de estrategias (app) | SL (ATR) | TP (ATR) | Param1 | Param2 | Simulaciones |
|---|---|---|---|---|---|
| RSI Break-in / Break-out (RSI Trader) | 1–5, paso 1 | 2–20, paso 1 | RSI Period 7–42, paso 7 | RSI Level 10–40, paso 10 (10 = 10/90) | 2 280 |
| Bandas de Bollinger (BB Trader) | 1–10, paso 1 | 2–20, paso 1 | BB Period 10–40, paso 10 | Deviation 1.0–3.0, paso 0.5 | 3 800 |
| MACD (MACD Trader) | 1–5, paso 1 | 2–15, paso 1 | Fast EMA 12–96, paso 12 | Slow EMA 26–208, paso 26 | 4 480 |
| Parabolic SAR (Parabolic Trader) | 2–6, paso 1 | 4–40, paso 2 | PSAR Step 0.005–0.05, paso 0.005 | PSAR Maximum 0.1–0.5, paso 0.1 | 4 750 |
| Estocástico (Stochastic Trader) | 2–6, paso 1 | 4–18, paso 2 | Stochastic Code 50303–451333, paso 10* | Stochastic Level 20–40, paso 10 | 4 800 |
| Medias móviles (Flow Trader) | 2–6, paso 1 | 4–30, paso 2 | MA Period 10–90, paso 10 | Slow MA 20–100, paso 10; o No Touch Bars / Lookback Bars 5–30, paso 5 | 5 670 / 3 780 |
| Fair Value Gap (FVG Trader) | 2–6, paso 1 | 4–30, paso 2 | Max Bars Since FVG 5–30, paso 5 | Gap Penetration % 10–90, paso 10 | 3 780 |
| Rupturas (Breakout Trader) | 2–4, paso 1 | 2–20, paso 2 | Range / Pre-Range Minutes 5–120, paso 5 | Max Range Height (ATR) 0–10, paso 2 (0 = desactivado) | 4 320 |
| Divergencia RSI (Divergence Trader) | 2–6, paso 1 | 2–30, paso 1 | RSI Period 7–21, paso 7 | Divergence Strength 1–19, paso 2 (el máximo es 20) | 4 350 |
| Velas japonesas: Inverted Hammer & Shooting Star, Hammer/Hanging Man, Pinbar, Spinning Top | 2–6, paso 1 | 2–15, paso 1 | Candle Body Size 20–60, paso 20 | Lookback Bars 2–20, paso 1 | 3 990 |
| Velas japonesas: Doji | 2–6, paso 1 | 2–15, paso 1 | Candle Body Size 5–10, paso 1 (el Doji tiene su propia escala en la 3.0.2) | Lookback Bars 2–20, paso 1 | 7 980 |
| Velas japonesas: Engulfing, Three Soldiers/Crows, Morning & Evening Star | 2–10, paso 1 | 2–20, paso 1 | Candle Body Size 50–80, paso 10 | Lookback Bars 1–21, paso 5 | 3 420 |
* El Stochastic Code combina %K, %D y Slowing, con dos dígitos cada uno (50303 = %K 5, %D 3, Slowing 3). Un paso de 10 mueve cada parte en 10: %K 5, 15 … 45, %D 3 y 13, Slowing 3, 13, 23 y 33.
Rangos recomendados con stop loss fijo (puntos)
Con Fixed (Points), los rangos de SL y TP dependen del símbolo y de la temporalidad. Deja Param1 y Param2 como en la tabla ATR. Rangos típicos:
| Símbolo y temporalidad | SL (puntos) | TP (puntos) |
|---|---|---|
| XAUUSD (oro), M15 | 500–4000, paso 500 | 1500–9000, paso 1500 |
| XAUUSD (oro), H1 | 2000–8000, paso 1000 | 4000–16000, paso 2000 |
| EURUSD y otros pares mayores (GBPUSD, USDCAD …), M15 | 100–600, paso 100 | 200–1600, paso 200 |
| EURUSD y otros pares mayores, H1 | 200–1000, paso 200 | 400–4000, paso 400 |
| GBPJPY y otros pares con JPY, M15 | 400–1600, paso 200 | 800–3200, paso 400 |
| GBPJPY y otros pares con JPY, H1 | 1000–5000, paso 1000 | 2000–10000, paso 1000 |
Para otras temporalidades, escala los rangos: las temporalidades bajas necesitan stops más pequeños y las altas, más grandes. Los índices, el oro y las criptomonedas en D1/W1 pueden usar stops fijos de hasta 10 000 000 puntos.
Ejecuta Optimize y lee los resultados
- Pulsa Optimize. El panel muestra el progreso y el tiempo restante; no toques MetaTrader mientras se ejecuta.
- Cuando termina, el panel pone el mejor resultado según lo que elegiste en Pick Best …, y aparece un botón Open CSV.
- Haz clic en Open CSV. Cada simulación es una fila, con sus ajustes y sus resultados (señales, porcentaje de aciertos, beneficio en R, drawdown máximo, Return/Drawdown, pérdidas seguidas).
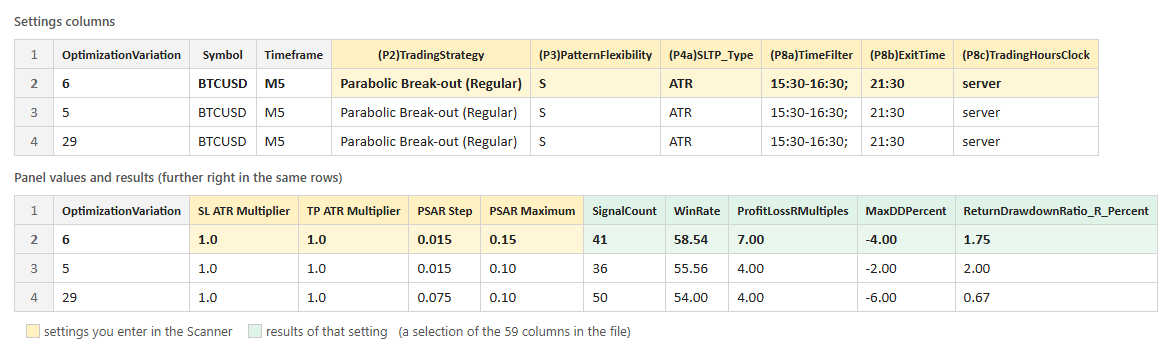
Cómo volver a poner en el gráfico los ajustes de una fila: Cómo configurar una estrategia desde un archivo CSV.
Elige una fila robusta, no solo la primera
La mejor fila entre miles suele deberse, en parte, a la suerte. Es más probable que una estrategia aguante cuando:
- Tiene suficientes señales: al menos 50, mejor 100 o más.
- Sus vecinas también son buenas: las filas con valores un poco distintos (un paso arriba o abajo) también son rentables. Un pico aislado entre vecinas perdedoras es una señal de alarma.
- El drawdown y las rachas perdedoras encajan con tu cuenta: compara Max Drawdown (en R, lo mismo que el % con un riesgo del 1%) y Max consecutive losses con tus límites de pérdida diaria y total.
- Opera con suficiente frecuencia para tus planes (Signals per week).
- La relación riesgo:beneficio tiene sentido: las relaciones TP:SL muy grandes con un porcentaje de aciertos bajo pueden tener rachas perdedoras largas.
Afina
- Haz zoom: lanza un segundo Optimize con rangos más estrechos y pasos más pequeños alrededor de la fila que te gusta.
- Compara Strict y Flexible con los mismos rangos.
- Añade un filtro de operaciones (Trade Filter #1 y #2) y compara las estadísticas. Ejemplos que han funcionado bien:
- London Breakout (Reverse), EURUSD M5: ADX (misma temporalidad, Param1 14, Param2 30); ATR is Rising (14); BBands Buy/Sell when outside (misma temporalidad o H4, Param1 60 o 120, Param2 1); EMA Above=Sell/Below=Buy (100 o 250).
- NY Opening Range Breakout (Regular), EURUSD M5: EMA Above=Buy/Below=Sell (misma temporalidad o H4, 25).
- RSI Hidden Divergence (Regular), GBPUSD y XAUUSD M5: ADX (14, 20); EMA Above=Sell/Below=Buy (250); BBands Buy/Sell when inside (H4, 120, 1.0); PSAR Above=Sell/Below=Buy (H4, 0.02, 0.2).
Más detalles: Cómo usar los filtros de operaciones y Parámetros de los filtros de operaciones.
- Limita el horario de trading a la sesión en la que mejor funciona la estrategia: Opera solo en horario de Nueva York o de Londres (en inglés).
Prueba antes de operar
- Pon primero la estrategia en marcha con el Autotrader en una cuenta demo, durante unas semanas.
- Compruébala también con los datos de tu broker real: los precios y el historial varían de un broker a otro (La paradoja de los datos de los brokers).
- Usa un riesgo pequeño por operación (por ejemplo, 0.5–1%) y reglas de Close & Pause para las rachas perdedoras y el equity: Ajustes del Autotrader.
- Los backtests describen el pasado. Los resultados pasados no garantizan resultados futuros, y toda estrategia tiene periodos de pérdidas.
Referencia rápida
- Hasta 10 000 simulaciones por ejecución; usa (step) para controlar la cantidad.
- Evalúa con 100 señales o más; acepta al menos 25.
- Prefiere los stops ATR: un único rango sirve para todos los símbolos.
- Elige una fila robusta (con buenas vecinas), no solo la primera.
- Haz zoom, compara Strict/Flexible, añade un filtro, fija el horario y, después, pasa a demo.
Preguntas frecuentes
¿Cuántas simulaciones debo ejecutar?
Una primera ejecución amplia de 3 000–6 000 es un buen comienzo (las tablas de arriba), y después una segunda más estrecha. La 3.0.2 ejecuta hasta 10 000 de una vez.
¿Optimize también prueba los filtros de operaciones o el horario de trading?
No. Optimize varía el stop loss, el take profit y los dos parámetros de la estrategia. Los filtros, el horario, Strict/Flexible y el tipo de stop loss se quedan como están; cámbialos a mano y compara.
¿Uso stops ATR o fijos?
ATR se adapta a la volatilidad y funciona con los mismos rangos en todos los símbolos y temporalidades, así que es la forma más fácil de empezar. Los puntos fijos pueden servir para un único símbolo que conoces bien.
El mejor resultado del mes pasado ya no se ve tan bien.
Es normal: las estadísticas siempre usan las señales más recientes, y los mercados cambian. Revisa tus estrategias con regularidad y quédate con las que mantienen resultados estables.
¿Dónde están los archivos CSV?
File > Open Data Folder, luego MQL4 > Files (MT4) o MQL5 > Files (MT5), en una carpeta con el nombre de tu app que termina en “Optimization Results”. El botón Open CSV abre el más reciente.
